Sur les opérations hors normes, la question n’est plus seulement de savoir s’il faut assurer un chantier, mais jusqu’à quel niveau le marché est en mesure d’en supporter le coût.
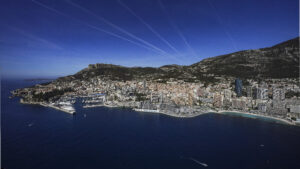
Monaco est engagée depuis plusieurs années dans une profonde transformation de son territoire. Ce dynamisme transpire à travers la réalisation d’opérations d’envergures comme Mareterra ou l’Îlot Pasteur, et de futurs grands chantiers comme la rénovation du stade Louis-II ou encore la troisième phase du Centre Hospitalier PrincesseGrace. Représentant des investissements de plusieurs centaines de millions d’euros, les méga-projets constituent autant de défis techniques qu’assurantiels. Ils soulèvent une question souvent méconnue, mais essentielle : comment assurer des chantiers d’une telle ampleur ?
Un marché monégasque aux spécificités uniques
Contrairement à la France, Monaco n’impose pas d’obligation d’assurance construction. Le marché est par ailleurs réservé à des assureurs agréés par les autorités monégasques, ce qui réduit naturellement le nombre d’intervenants susceptibles de proposer ce type de couverture.
À cette particularité réglementaire s’ajoute une autre réalité : peu d’assureurs agréés disposent d’un véritable appétit pour le risque construction, et leurs capacités financières diffèrent selon les garanties recherchées. Or, l’augmentation continue du coût des opérations immobilières fait mécaniquement croître les montants à assurer.
Résultat : plus les projets deviennent ambitieux, plus il est difficile de réunir des capacités d’assurance suffisantes.
Des capacités qu’il faut construire… comme les bâtiments
Pour les opérations les plus importantes, les solutions traditionnelles atteignent rapidement leurs limites.
Deux approches sont alors privilégiées. La première consiste à assurer la majeure partie du risque du chantier afin de protéger le maître d’ouvrage contre les risques majeurs, sans pouvoir atteindre la couverture de la totalité de l’opération. La seconde repose sur la constitution de “pools” d’assureurs, plusieurs compagnies réunissant leurs capacités pour partager le risque.
Sur les opérations hors normes, la question n’est plus seulement de savoir s’il faut assurer un chantier, mais jusqu’à quel niveau le marché est en mesure d’en supporter le coût. Toute la difficulté consiste à construire un programme équilibré entre les capacités mobilisables auprès des assureurs, la part conservée par le maître d’ouvrage et le niveau de protection attendu.
Pendant le chantier : protéger l’ouvrage et les tiers
La période des travaux concentre l’essentiel des aléas techniques. Bien qu’elles ne soient pas obligatoires en Principauté, plusieurs garanties optionnelles permettent de sécuriser le maître de l’ouvrage.
La garantie Tous Risques Chantier (TRC) couvre les dommages matériels accidentels pouvant affecter l’ouvrage en cours de construction. Elle constitue aujourd’hui une protection indispensable pour tout chantier.
Elle vient se substituer aux garanties souscrites par les entreprises intervenant sur l’opération. En effet, les montants garantis par leurs propres contrats d’assurance sont insuffisants au regard de la valeur d’un projet de plusieurs centaines de Millions d’Euros. La TRC est donc une couverture incontournable permettant ainsi d’offrir au maître d’ouvrage un niveau de protection cohérent avec les enjeux financiers du chantier.
Toutefois, tous les assureurs ne disposent pas des mêmes capacités d’engagement sur ce type de garantie. Leur faculté à couvrir un chantier dépend notamment de leur politique de souscription et des capacités de réassurance dont ils bénéficient, conduisant ainsi plusieurs assureurs au sein d’un même programme d’assurance à se réunir.
Après la réception : une protection qui s’inscrit dans le temps
Une fois l’ouvrage livré, les enjeux évoluent.
La garantie dite P50, ou garantie globale chantier, permet de couvrir les responsabilités du constructeur après réception de l’ouvrage. Elle intègre notamment :
- la responsabilité décennale concernant les « gros ouvrages » soit les éléments participant à la solidité ou à la stabilité du bâtiment, ainsi qu’à son étanchéité ;
- la responsabilité biennale applicable aux éléments d’équipement et aux ouvrages ne concourant pas à la solidité du bâtiment, dits « menus ouvrages » tels que les canalisations, les éléments mobiles…
Là encore, les capacités des assureurs varient selon la nature des garanties sollicitées, ce qui complexifie encore davantage le montage assurantiel des grands projets.[BS2]
L’autoassurance : une réalité assumée des méga-projets
Face aux limites actuelles du marché, une part d’autoassurance devient souvent inévitable pour les opérations les plus importantes. Cette situation ne traduit pas un défaut de protection, mais résulte des capacités d’engagement limitées des assureurs face à des projets dont la valeur atteint plusieurs centaines de millions d’euros.
Concrètement, cela signifie que l’assurance peut couvrir une très grande partie de la valeur de l’ouvrage tandis que le maître d’ouvrage conserve une fraction résiduelle du montant total. Il ne s’agit pas de laisser certains sinistres sans couverture, mais de partager le montant maximal pouvant être indemnisé.
Cette logique n’est pas étrangère au monde de l’assurance. Si une franchise laisse toujours une faible part du coût d’un sinistre à la charge de l’assuré qui en est responsable, l’autoassurance consiste, sur les projets hors normes, à ce que l’assuré conserve à sa charge une part limitée de la valeur globale de l’opération. [BS3]
Cette approche est cohérente avec la réalité des sinistres. En pratique, pour qu’un assureur soit amené à indemniser 100 % de la valeur d’un chantier d’envergure, il faudrait que l’ouvrage soit très grandement affecté, et/ou que le sinistre engage un coût de réparation égal au coût de la construction, une hypothèse particulièrement exceptionnelle.
L’exemple d’un récent chantier Niçois qui a défrayé la chronique par l’importance du sinistre l’ayant affecté, illustre qu’un événement d’ampleur peut rapidement dépasser les capacités des seules assurances souscrites par les entreprises intervenantes. C’est précisément dans ce type de situation que la garantie Tous Risques Chantier prend tout son sens en apportant au maître d’ouvrage un niveau de protection adapté à l’ampleur de l’opération.
Un tel sinistre qui serait survenu après réception aurait été également pris en charge par la police P50 ce qui démontrent également l’absolue nécessité pour le maitre de l’ouvrage, d’avoir une couverture d’assurance d’importance tant avant qu’après réception.
Ceci d’autant que l’assurance décennale n’étant pas obligatoire à Monaco, les entreprises intervenantes en Principauté, n’ont pas ou disposent de très peu de garanties décennales.
Les programmes d’assurance sont ainsi construits sur une logique de complémentarité : les risques majeurs sont transférés au marché de l’assurance, tandis qu’une part résiduelle peut être conservée par le maître d’ouvrage. Cette approche permet d’optimiser les capacités disponibles tout en garantissant un niveau de protection cohérent avec la réalité des risques encourus.[BS4]
Un rôle d’architecte de l’assurance
Dans ce contexte particulièrement exigeant, le rôle du courtier dépasse largement la simple recherche d’un contrat.
Chez SUISSCOURTAGE, nos équipes travaillent en amont avec les assureurs afin d’agréger les capacités disponibles et de construire des programmes d’assurance sur mesure. Face aux besoins croissants des grands projets monégasques, nous recherchons en permanence de nouvelles solutions pour renforcer les capacités du marché, notamment en encourageant l’agrément de nouveaux assureurs ayant des capacités afin d’intervenir en assurance construction.
Il apparait désormais incontournable que sur les grands chantiers actuels, un seul assureur ne peut plus couvrir le risque.
Une co-assurance est systématiquement nécessaire dès lors que nous dépassons un cout de chantier de plusieurs centaines de millions d’euros.
Ce mariage entre assureurs reste cependant fragile et parfois insuffisant pour couvrir 100% du chantier au regard du peu d’acteurs présent sur ce marché, et de leurs capacités limitées par leurs propres traités de réassurance.
Un travail est d’ailleurs mené sur le front des réassureurs qui sont la pierre angulaire des mises en capacité du marché.
L’extrême concentration des engagements de ces réassureurs sur un territoire de 2 km², rend la tâche difficile afin de trouver de nouvelles capacités.
Au final nous opérons un travail de fond ainsi qu’une analyse de chaque dossier afin de déterminer la part de l’opération pouvant être couverte par le marché de l’assurance et celle qui devra, le cas échéant, être conservée par le maître d’ouvrage, afin de bâtir un programme d’assurance adapté aux spécificités de chaque projet.
À l’heure où Monaco engage des projets structurants pour les décennies à venir, la capacité à construire une stratégie d’assurance à la hauteur de ces ouvrages devient un enjeu pour accompagner durablement le développement de la Principauté.
[BS1]Phrase précédente réduite mais conservée sans quoi «ces méga-projets» ne renvoie à rien.
[BS2]Au cœur de la problématique
[BS3]Le parallèle permet d’expliquer simplement le principe de l’auto-assurance
[BS4]Permet de conclure sans laisser penser au maitre d’ouvrage qu’il supporte un risque décorrélé de la réalité.